

روشهای FIFO و LIFO دو شیوه برای مدیریت و گردش موجودی کالا در انبار هستند که نحوه خروج کالا و محاسبه ارزش موجودی را مشخص میکنند. در روش FIFO، کالاهایی که زودتر وارد انبار شدهاند، زودتر خارج میشوند؛ در حالی که در روش LIFO، آخرین کالاهای واردشده ابتدا مصرف یا ارسال میشوند. انتخاب روش مناسب به نوع کالا، شرایط نگهداری، ساختار انبار و الزامات حسابداری بستگی دارد.
انتخاب بین این دو روش به جنس کالا، مدت زمانی که می تواند سالم بماند و عددی که آخر سال در صورت های مالی می نشیند، بستگی دارند. اگر کارخانه لبنیات ترتیب ورود را رعایت نکند، محصول تاریخ گذشته روی دست باقی می ماند.
در مقابل، فروشنده تیرآهن دلیلی ندارد پالت زیرین را جابجا کند تا به شمش شش ماه پیش برسد. مواردی مانند اجاره انبار با طراحی قفسه بندی مناسب می تواند اجرای هر دو روش را ساده تر کند.
روش FIFO در انبارداری چیست؟
روش FIFO در انبارداری یعنی اولین کالایی که به انبار می آید، اولین کالایی است که باید از انبار خارج شود. نام این روش مخفف عبارت انگلیسی First In, First Out است. فرض کنید یک انبار دارویی دارید و هر هفته محموله جدیدی از یک نوع قرص دریافت می کنید. حالا برای ارسال سفارش مشتری، باید کدام دسته را بردارید؟
طبیعتا باید قدیمی ترین دسته ای را انتخاب کنید که تاریخ انقضای آن زودتر است. این کار باعث می شود هیچ داروی منقضی شده ای در انبار باقی نماند. البته نباید فکر کنیم فقط محصولات با تاریخ انقضا از این سیستم استفاده می کنند. خیلی از صنایع دیگر هم برای جلوگیری از کهنه شدن، زنگ زدن یا قدیمی شدن محصولات همین شیوه را اعمال می کنند.
در زنجیره مدیریت انبار پروژه ها، بخشی از محموله های ورودی یا تجهیزات برای نگهداری موقت به فضاهای ذخیره سازی خارج از سوله منتقل می شوند. در چنین شرایطی، شرکت ها اغلب با استفاده از راهکارهایی مانند اجاره کانتینر برای دپوی کالا، فضا را مدیریت می کنند. اگر در این محوطه ها نیز قاعده FIFO رعایت نشود، بارهای قدیمی تر در انتهای کانتینرها فراموش شده و آسیب می بینند.
روش LIFO در انبارداری چیست؟
برخلاف رویه قبلی، گاهی شرایط ایجاب می کند که آخرین بار تخلیه شده، اول از همه بارگیری شود. روش LIFO در انبارداری برای محصولاتی کاربرد دارد که تاریخ انقضا ندارند و روی هم انباشته می شوند. مصالح ساختمانی مانند آجر، ماسه یا قطعات سنگین فولادی بهترین نمونه ها برای این الگو هستند.
وقتی کامیون جدیدی بار خود را در محوطه تخلیه می کند، برداشتن همان بار برای سفارش بعدی بسیار راحت تر از جابجا کردن کل توده برای رسیدن به بارهای زیرین است. این شیوه به راهروهای عمیق و قفسه های پیچیده نیازی ندارد و کالاها به صورت بلوکی کنار هم چیده می شوند.
روش LIFO باعث می شود هزینه های جابه جایی با لیفتراک و استهلاک تجهیزات کاهش پیدا کند. چون ماشین آلات فقط در بخش های بیرونی دپوها حرکت می کنند و لازم نیست برای دسترسی به کالاهای قدیمی تر، تمام موجودی جابجا شود. روش LIFO هزینه های مربوط به تردد لیفتراک و استهلاک تجهیزات را پایین می آورد.
ماشین آلات فقط در حاشیه بیرونی دپوها حرکت می کنند. از طرف دیگر، در بازارهای تورمی که قیمت ها مدام در حال افزایش است، این روش یک مزیت مالی دارد. کالاهایی که به تازگی و با قیمت گران تر خریده اید، زودتر از انبار خارج می شوند و به فروش می رسند.
تفاوت FIFO و LIFO از نظر نحوه خروج کالا
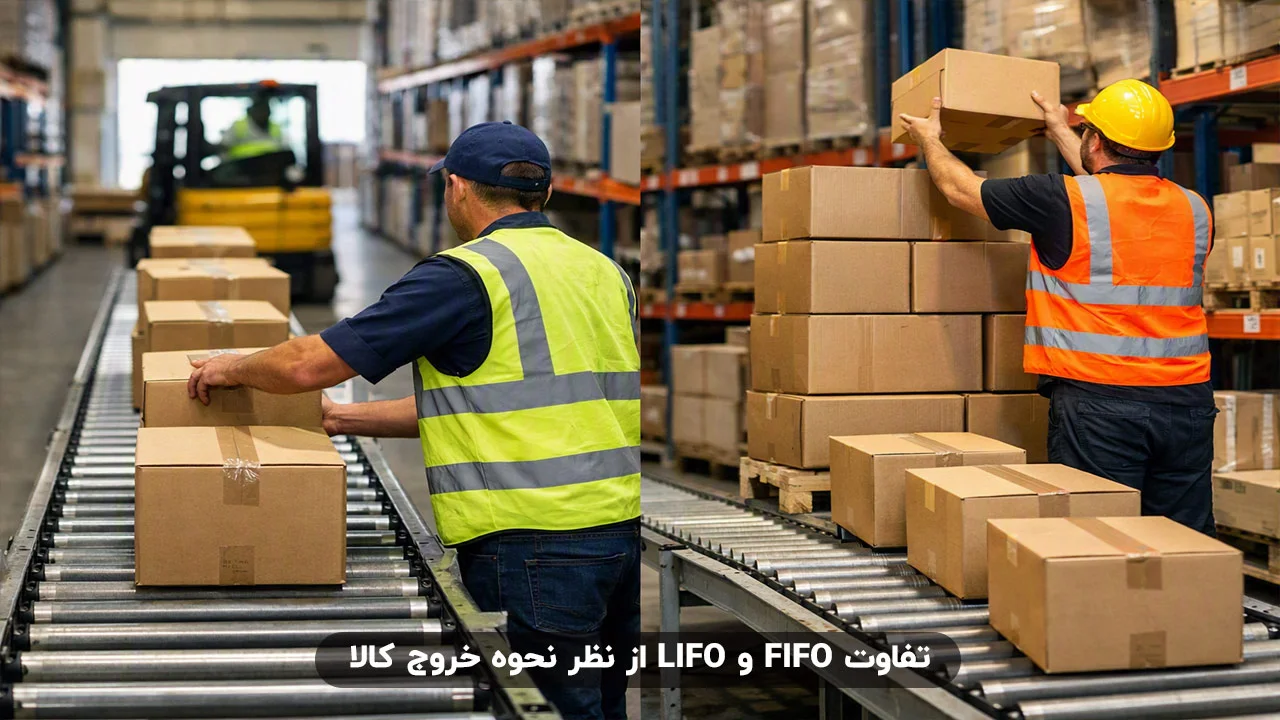
شاید بیرون بردن کالا از انبار خیلی ساده به نظر برسد. اپراتور حواله می گیرد، سراغ قفسه می رود، پالت را برمی دارد و به سکوی بارگیری می برد. اما واقعیت به همین راحتی نیست؛ سوال اصلی این است که دقیقا کدام پالت و از کجای انبار باید برداشته شود؟ جواب این سوال ها به شیوه ای بستگی دارد که برای تعیین اولویت خروج انتخاب کرده اید.
در روش FIFO در انبارداری، همه چیز نوبتی است؛ جنسی که زودتر آمده، باید اول از همه بیرون برود. برای همین انبار باید طوری چیده شود که بار قدیمی همیشه جلوی دست باشد و راهش بسته نشود. اما در روش دوم (LIFO)، برعکس است؛ هر باری که تازه تخلیه شده و دم دست تر است، اول بارگیری می شود. اینجا دیگر کسی برای رسیدن به بارهای قدیمی زحمت نمی کشد و همان جنس های رویی برداشته می شوند.
- FIFO: خروج کالا بر اساس قدیمی ترین موجودی انجام می شود.
اپراتورها باید راهروها را دور بزنند تا به انتهای خطوط دپو برسند. این جابجایی نیازمند فضای باز برای دور زدن ماشین آلات است. دسترسی به اولین محموله دریافتی، اولویت تمام برنامه ریزی های حواله خروج است. - LIFO: خروج کالا بر اساس جدیدترین موجودی انجام می شود.
وقتی بارها روی هم انباشته شده اند، آخرین محموله در دسترس ترین جای انبار بوده و برداشتن آن هیچ زحمتی ندارد. انبارهای شن، ماسه، الوار و پروفیل فلزی همینطور کار می کنند. سالن هایی که فقط یک دهانه دارند هم چاره ای جز این ندارند. در عوض برای رسیدن به بار زیرین باید کل استک تخلیه شود. کسی این کار را بدون ضرورت انجام نمی دهد و همین باعث ماندن طولانی لایه های پایینی می شود. - FIFO: از ماندگاری طولانی کالاهای قدیمی جلوگیری می کند.
هیچ محصولی گوشه سالن فراموش نمی شود. چرخش مداوم همه پالت ها، فضای ذخیره سازی را تازه نگه می دارد. روش FIFO در انبارداری با این مکانیزم، جلوی ضررهای ناشی از افت کیفیت یا زنگ زدگی قطعات را می گیرد. - LIFO: موجودی جدیدتر را سریع تر وارد چرخه مصرف می کند.
باری که تازه از راه رسیده، خیلی زود دوباره از انبار بیرون می رود. کارگاه هایی که فضای محدود دارند از این چرخه سریع راضی اند، چون حجم موجودی در گردش کوچک می ماند.
تفاوت FIFO و LIFO از نظر مدیریت موجودی
خیلی از افراد فکر می کنند انبارداری فقط چیدن پالت ها با لیفتراک است، اما بخش اصلی پشت سیستم و میان اعداد و ارقام می گذرد. مدیریت موجودی یعنی بدانید هر باری چند وقت است در انبار مانده است، به چه قیمتی خریده شده و کی باید دست مشتری برسد.
در روش FIFO، اولویت بر زمان ورود کالاهاست. اما در LIFO، اولویت با لایه های قیمتی است. این انتخاب تعیین می کند نرم افزار انبار چقدر پیشرفته باشد، انبارگردانی چقدر وقت بگیرد و چقدر روی موجودی واقعی تسلط داشته باشید. گاهی با همان سیستم ساده فعلی کار راه می افتد، اما گاهی هم برای پیاده کردن روش درست باید کل زیرساخت و نرم افزارها را تغییر داد.
- FIFO: موجودی قدیمی تر ابتدا مصرف یا فروخته می شود.
در این روش، اولویت خروج با کالاهایی است که زودتر وارد انبار شده اند. این شیوه در صنایعی مثل مواد غذایی، دارویی، آرایشی بهداشتی و پوشاک فصلی یا قطعات الکترونیکی که تاریخ انقضا دارند، کاربردی است. - LIFO: موجودی جدیدتر ابتدا مصرف یا فروخته می شود.
در روش LIFO در انبارداری خط تولید یا واحد فروش، سراغ آخرین باری می رود که تحویل گرفته شده است. صنایعی مثل فولاد، مس و آلومینیوم که قیمت مواد اولیه شان مرتب بالا و پایین می شود، از این ترتیب استقبال می کنند. بهای تمام شده فروش با نرخ خرید امروز محاسبه می شود و سود کاغذی پایین تر می آید. - FIFO: گردش موجودی منظم تر و کنترل انبار ساده تر است.
بزرگ ترین مزیت FIFO این است که نمی گذارد کالاها در انبار مانده و تاریخ گذشته شوند. سیستم به شما گزارش دقیق می دهد که هر بار چقدر در قفسه مانده است. به این صورت مدیر انبار قبل از اینکه کار از کار بگذرد، زنگ هشدار را می شنود و می تواند با تخفیف یا حراج، جلوی ضرر را بگیرد. - LIFO: تمرکز بیشتر بر خروج سریع موجودی جدید است.
سرعت برداشت در این الگو بالاست، چون اپراتور فقط با لایه رویی کار دارد و وقتی برای جابجایی بارهای دیگر صرف نمی کند. اما مسئله در دفاتر ظاهر می شود. هر لایه قیمت خرید خود را دارد و شمارش پایان دوره باید همه این لایه ها را تفکیک کند. اگر موجودی افت کند و نوبت به لایه های ارزان قدیمی برسد، سود غیر واقعی روی صورت مالی می نشیند که بار مالیاتی نامنتظره ای همراه دارد.
تفاوت FIFO و LIFO از نظر هزینه و قیمت کالا
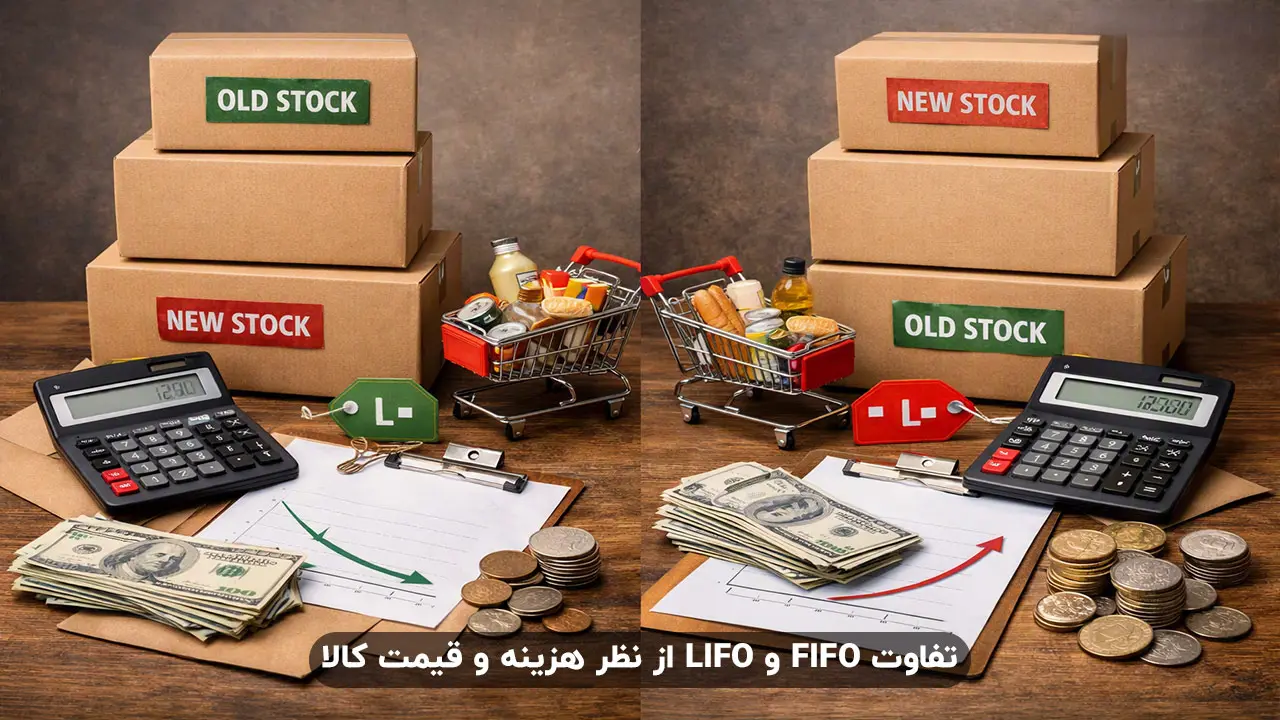
اگر نرخ خرید ثابت بماند، هیچ فرقی بین این دو روش نیست. اما وقتی قیمت ها بالا می رود، تفاوت خود را نشان می دهد. در شرایط تورمی، روش FIFO در انبارداری قیمت های تازه و گران را برای موجودی انبار نگه می دارد. روش LIFO، عکس همین کار را می کند. به همین دلیل در آمریکا بحث مالیاتی زیادی سر این موضوع شکل گرفته است. چون هرچه هزینه بالاتر ثبت شود، سود کمتر و مالیات کمتر می شود.
نکته مهم برای ما ایرانی ها این است که اصلا اجازه استفاده از LIFO را نداریم. استاندارد حسابداری شماره ۸ فقط FIFO و میانگین موزون را قبول دارد. پس این جا داریم درباره LIFO حرف می زنیم تا بفهمیم گزارش های مالی شرکت های خارجی چه می گویند، نه اینکه بخواهیم در دفاتر ایرانی از آن استفاده کنیم.
- FIFO: هزینه کالای فروش رفته کمتر
وقتی جنسی که اول خریده اید را اول بفروشید، طبیعتا قیمت خرید هم پایین تر بوده است. پس در صورت سود و زیان، هزینه کالای فروش رفته عدد کوچک تری می شود. موجودی که در انبار می ماند نیز با قیمت روز حساب می شود. - LIFO: هزینه کالای فروش رفته بیشتر
اینجا برعکس است. آخرین جنسی که خریده اید، گرانترین بوده و همان را می فروشید. پس هزینه فروش بالا می رود و سود ناخالص کمتر می شود. چیزی که در انبار باقی می ماند نیز، هنوز با قیمت های قدیمی ثبت شده، یعنی از قیمت واقعی امروز فاصله دارد. - FIFO: سود حسابداری بیشتر
چون قیمت خریدهای ارزانِ قبلی مبنا قرار می گیرد، سود شرکت در گزارش ها بالاتر ثبت می شود. سود بالا نیز، کارنامه مالی را درخشان نشان می دهد. اما واقعیت این است که پول بیشتری وارد جیب شركت نشده، در حالی که حالا باید مالیات سنگین تری هم بپردازد. - LIFO: سود حسابداری کمتر
هزینه بالاتر، سود دوره را پایین می کشد و در نتیجه مالیات کمتری باید پرداخت شود. اما سود پایین یعنی سهام شرکت هم ضعیف تر ارزیابی می شود. به همین خاطر، بانک ها موقع بررسی حساب ها فکر می کنند اوضاع مالی ضعیف تر است و برای دادن وام سخت می گیرند.
مزایا و معایب روش FIFO در انبارداری
بزرگ ترین حسن روش FIFO در انبارداری این است که با چیزی که در واقعیت اتفاق می افتد، هماهنگ است. کالا به همان ترتیبی که آمده بیرون می رود، پس آنچه در نرم افزار ثبت شده با آنچه روی پالت ها می بینید، یکی است. در نتیجه، کار انبارگردانی ساده شده و اختلاف موجودی کم می شود.
هیچ کالایی گوشه انبار جا نمی ماند تا تاریخ آن بگذرد و مشتری نیز محموله ای تحویل می گیرد که تازه تر است. از طرف مالی، موجودی پایان دوره با نرخ های نزدیک به قیمت روز در ترازنامه می نشیند. حسابرس نیز مشکلی با این رویه ندارد، چون هم IFRS و هم استاندارد ایران آن را قبول دارند.
یک مزیت دیگر، ردیابی بچ است. وقتی ترتیب ورود و خروج مشخص باشد، فراخوان یک سری خاص از محصول عملیات پیچیده ای نخواهد بود. اجرای درست این روش پول و فضا می خواهد. برای اینکه قدیمی ترین پالت جلوی دست اپراتور باشد، به قفسه درایو ترو یا حداقل مسیر دو طرفه و فضای مانور لیفتراک نیاز دارید.
هزینه اولیه این تجهیزات کم نیست. تعداد جابه جایی بار هم بیشتر است، پس زمان برداشت هر سفارش کمی طولانی تر می شود. یک نکته مالی هم هست که در اقتصاد تورمی جدی می شود: چون کالای خروجی با بهای خریدهای ارزان تر گذشته ثبت می شود، سود دفتری بالا می زند و مالیات بیشتری روی دست شما می گذارد.
مزایا و معایب روش LIFO در انبارداری
روش LIFO در انبارداری مزایا و معایب خود را دارد. وقتی شن، آجر، سنگ یا شمش روی هم انباشته شده، برداشتن از لایه بالایی سریع ترین و کم هزینه ترین کار است. ساعت کار لودر و لیفتراک کاهش پیدا می کند و بسته بندی هم کمتر آسیب می بیند، چون بار کمتر دست به دست می شود.
طراحی انبار نیز ساده تر بوده و نیازی به قفسه بندی تخصصی و راهروی دوطرفه نیست. اما این روش ایرادهایی هم دارد. لایه های زیرین موجودی ممکن است ماه ها و سال ها تکان نخورند و به سرمایه ای تبدیل شوند که در عمل به آن دسترسی ندارید.
برای هر کالایی که تاریخ انقضا دارد، این رویه از اساس منتفی است. ارزش موجودی هم با نرخ های قدیمی در ترازنامه باقی می ماند و هرچه تورم بیشتر باشد، این عدد از قیمت واقعی بازار دورتر می افتد. اما مانع اصلی رویه قانونی است که IFRS و استاندارد حسابداری شماره ۸ ایران این روش را نمی پذیرند.
جدول مقایسه روش FIFO و LIFO در انبارداری
حالا که هر دو شیوه را از زوایای مختلف بررسی کردیم، وقت آن است که همه چیز را کنار هم بگذاریم. پیش از انتخاب روش LIFO در انبارداری یا روش FIFO باید برای یک سری از سوالات پاسخ مناسب داشته باشید. کالای شما با گذر زمان خراب می شود یا خیر؟ برای گزارش های انبار از چه استاندارد حسابداری استفاده می کنید؟
ساختمان انبار چند دهانه دارد و کف آن چه باری را تحمل می کند؟ نکته آخر اینکه ترکیب هر دو شیوه در یک مجموعه ممکن است. کارخانه ای می تواند مواد اولیه فلزی را به شکل متراکم انبار کند و برای محصولات حساس، مسیر جداگانه ای با ترتیب ورود بچیند.
| معیار مقایسه | روش FIFO | روش LIFO |
| ترتیب خروج فیزیکی کالا | اولین کالاهای وارد شده به انبار | آخرین کالاهای وارد شده به انبار |
| ریسک انقضا و کهنگی کالا | حداقل (جلوگیری از انباشت) | بالا (ماندگاری طولانی لایه های زیرین) |
| ارزش گذاری موجودی پایان دوره | نزدیک به قیمت های روز بازار | به قیمت های کهنه و دوره های قبل |
| بهای تمام شده کالای فروش رفته (تورم) | کمتر (بر مبنای قیمت های گذشته) | بیشتر (بر مبنای قیمت های اخیر) |
| سود حسابداری گزارش شده (تورم) | بالاتر (تعهد مالیاتی بیشتر) | پایین تر (تعهد مالیاتی کمتر) |
| جایگاه در استاندارد حسابداری ۸ ایران و IFRS | مجاز و استاندارد | غیرمجاز و ممنوع |
| نوع قفسه بندی بهینه | قفسه های عبوری، ثقلی (Flow Rack) | قفسه های خود تغذیه، درایوین (Drive-in) |
| بهترین کاربرد صنعتی | محصولات فاسد شدنی، غذایی، دارویی | مواد خام توده ای، فلزات سنگین |